
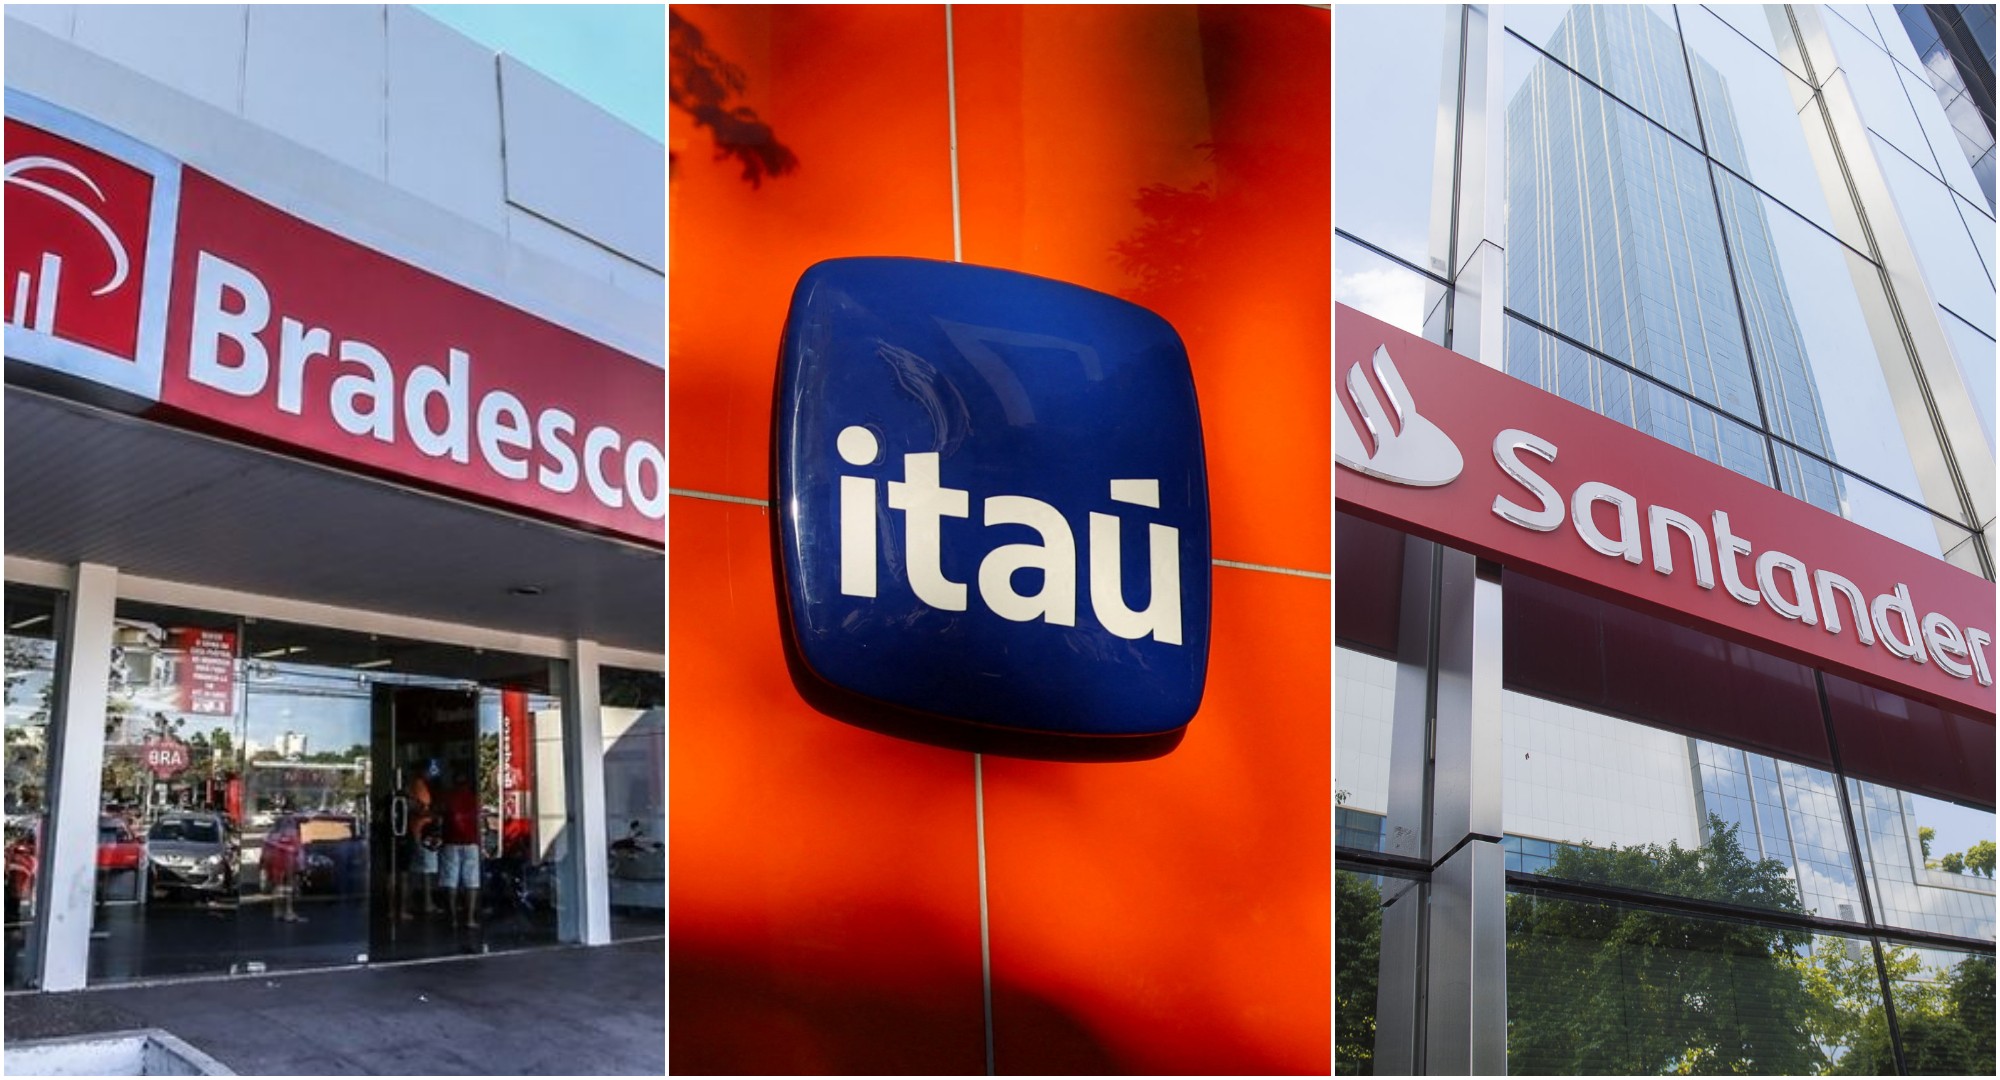
Recentemente, os principais bancos privados do Brasil, como Bradesco, Itaú e Santander, decidiram aumentar suas taxas de financiamento imobiliário, impactando diretamente quem planeja adquirir um imóvel. Essa mudança ocorre em um contexto onde esses bancos representam aproximadamente 55% do total de financiamentos imobiliários realizados entre janeiro e setembro deste ano, conforme dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
As instituições financeiras justificam os reajustes com a elevação dos juros futuros, que aumentaram significativamente após as eleições. O rendimento dos títulos de cinco anos, por exemplo, saltou de 12,87% para 15,39%, uma alta expressiva de mais de 2,5 pontos percentuais. É importante destacar que os juros futuros refletem as expectativas do mercado em relação às taxas que estão por vir, podendo subir mesmo em um cenário onde a Selic esteja em queda.
Enquanto isso, a Caixa Econômica Federal, que lidera as contratações no setor, ainda não se manifestou sobre possíveis ajustes em suas taxas, justificando um período de silêncio antes da divulgação de balanços.
No Bradesco, as taxas de financiamento imobiliário subiram de 11,99% + TR para 15% + TR ao ano, com uma significativa elevação para clientes Private, que passaram a ter uma taxa de 13,60% + TR. A instituição afirmou que a decisão foi tomada em função do aumento observado nas taxas de juros do mercado.
O Itaú Unibanco também anunciou um aumento, com a taxa mínima passando para 12,95% ao ano a partir do final de setembro. Para clientes Private, a taxa inicia em 12,89% + TR, enquanto não correntistas enfrentam taxas de até 14,85% + TR. O banco ressaltou que o ajuste reflete as condições atuais de captação e visa a sustentabilidade das operações.
Por sua vez, o Santander elevou suas taxas de 11,69% + TR para 12,49% + TR, informando que acompanha regularmente os indicadores econômicos e as condições do mercado imobiliário.
A advogada Daniele Akamine, especialista em mercado imobiliário, destacou que esses aumentos podem surpreender, especialmente considerando a trajetória de queda da Selic. Contudo, as instituições financeiras buscam se proteger frente às oscilações dos juros futuros. A especialista observou que as altas nas taxas podem encarecer as parcelas, afetando o valor que as famílias podem financiar e, consequentemente, seu poder de compra.
Para aqueles que estão considerando um financiamento, é essencial realizar uma comparação cuidadosa entre as taxas oferecidas pelos bancos. Akamine enfatiza a importância de olhar não apenas o valor da taxa de juros, mas o Custo Efetivo Total (CET) do financiamento, que inclui todos os encargos e tarifas. Além disso, é fundamental verificar qual índice será utilizado para a correção do contrato durante o financiamento, considerando que muitos são atrelados à TR, enquanto algumas linhas podem estar ligadas ao IPCA, que, apesar de apresentarem taxas de juros menores, podem ser mais vantajosas.
Outros aspectos a se considerar incluem o sistema de amortização, que define como o saldo devedor será reduzido ao longo do tempo. Akamine alerta que o Sistema de Amortização Constante (SAC) tende a ter parcelas iniciais mais altas, enquanto o sistema Price oferece parcelas fixas, mas pode resultar em um total maior ao final do contrato.
Crédito da imagem: Bradesco, Itaú e Santander